Domain feuermelder24.de kaufen?
Wir ziehen mit dem Projekt
feuermelder24.de um.
Sind Sie am Kauf der Domain
feuermelder24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuermelder24.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
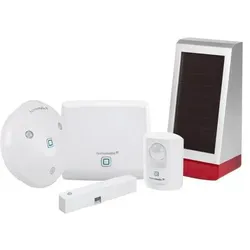
Homematic IP, Einbruchschutz + Alarmanlage, Set Sicherheit,Alarm + AussensireneDas Homematic IP Smart Home Starter Set Alarm und die Alarmsirene für den Aussenbereich bieten eine umfassende Sicherheitslösung für Ihr Zuhause. Mit einer lauten Sirene, LED-Signalleuchten und flexibler Steuerung per App oder Sprachassistenten sind Sie bestens gegen Einbrüche geschützt. Die einfache Installation und der integrierte Sabotageschutz sorgen für zusätzliche Sicherheit. Das Starter Set umfasst einen Access Point, einen Bewegungsmelder und einen Fenster- und Türkontakt, die zusammen eine zuverlässige Überwachung und Alarmierung ermöglichen. Die Aussensirene ergänzt das System mit einer lauten akustischen und optischen Alarmmeldung, die Einbrecher abschreckt und die Nachbarn informiert. Die Installation ist dank Funkkommunikation und Batteriebetrieb einfach und flexibel. Die Steuerung erfolgt bequem per App oder Sprachassistenten wie Amazon Alexa und Google Assistant. Der integrierte Sabotageschutz sorgt für zusätzliche Sicherheit, selbst bei Manipulationsversuchen. Produkt Highlights: - Starter Set für umfassende Sicherheitsüberwachung - Aussensirene mit 100 dB Lautstärke und LED-Signalleuchten - Einfache Installation und flexible Platzierung - Steuerung per App und Sprachassistenten - Integrierter Sabotageschutz für zusätzliche Sicherheit Einsatzbereich des Produktes: - Haustür: Sicheres und bequemes Öffnen und Schliessen - Wohnung: Ideal für Mietwohnungen ohne bauliche Veränderungen - Garten: Abschreckung von Einbrechern durch laute Sirene mit optischer Signalisierung - auch stiller Alarm möglich.269,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
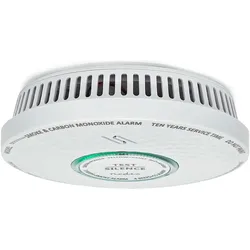
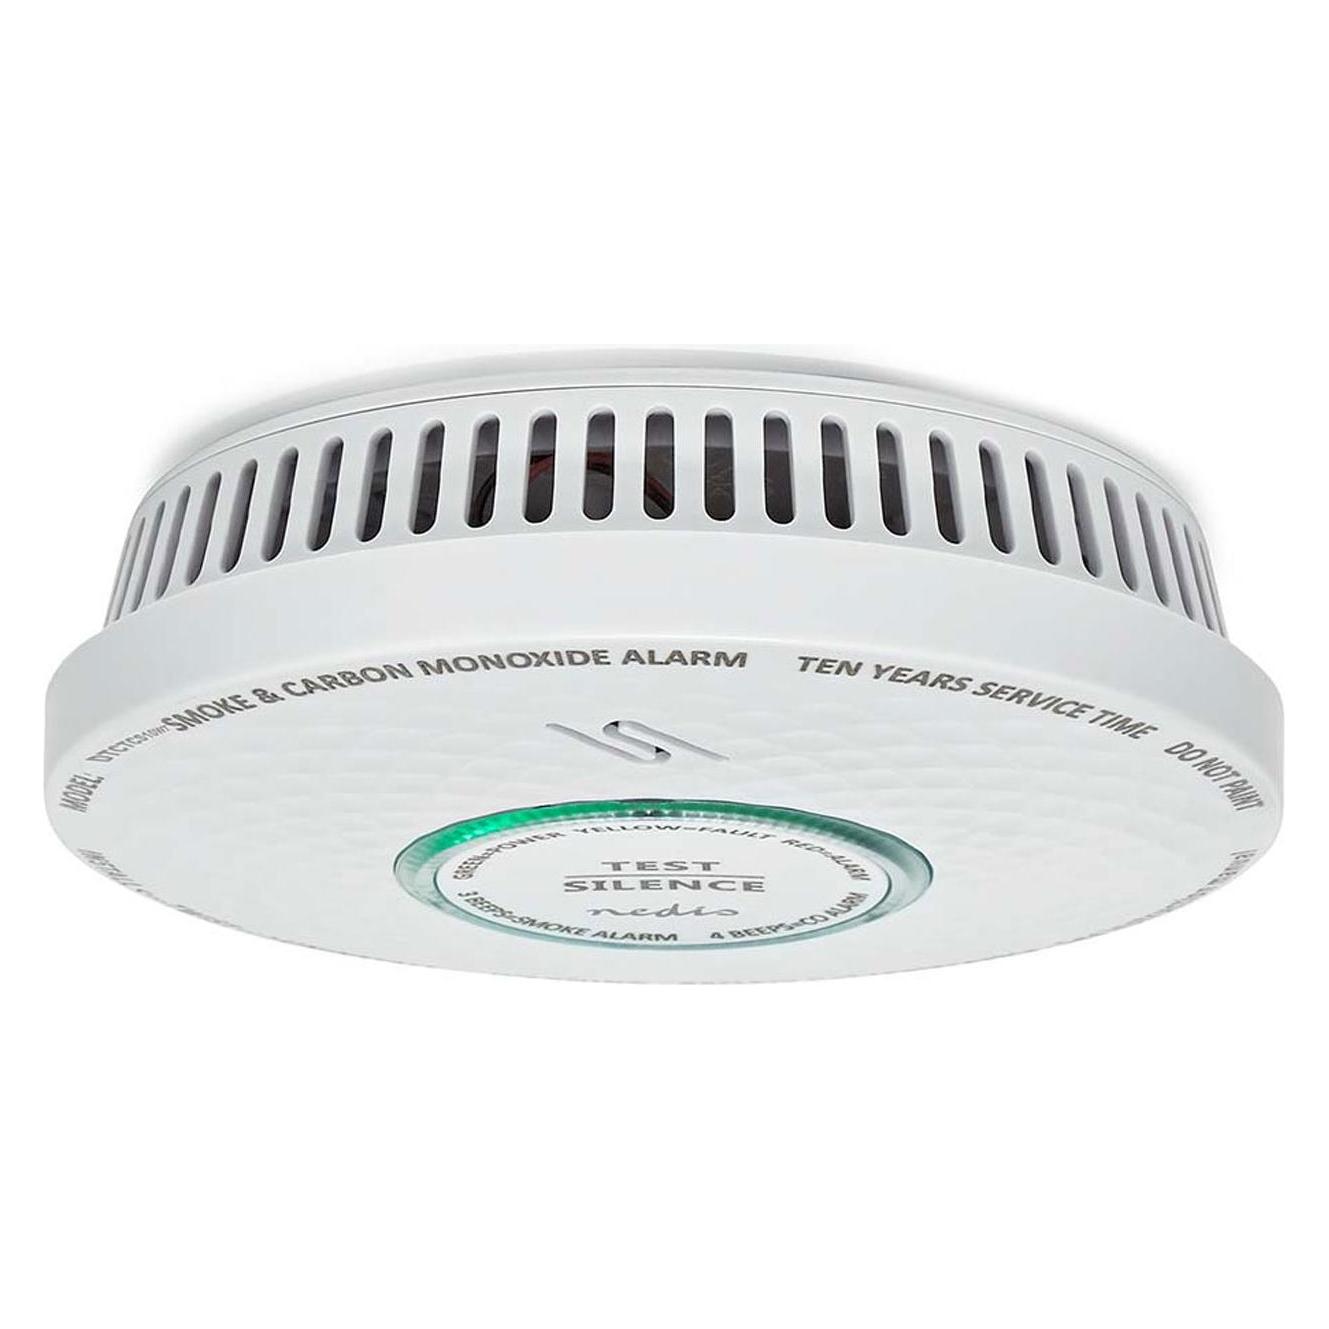
Nedis, Gefahrenmelder, Rauch und Kohlenmonoxid-AlarmDieser modern gestaltete Kombinationsmelder von Nedis erkennt sowohl Rauch als auch Kohlenmonoxid (CO), um Ihre Sicherheit zu erhöhen. Dieser Melder sorgt dafür, dass Sie rechtzeitig bei Rauch aufgrund von Feuer oder erhöhten Kohlenmonoxidkonzentrationen mit einem lauten Alarm von 85 dB alarmiert werden. Er ist mit einer nicht entfernbaren integrierten Lithiumbatterie mit einer geschätzten Lebensdauer von bis zu 10 Jahren und einem Sensor mit einer geschätzten Lebensdauer von bis zu 10 Jahren ausgestattet. Der optische Rauchsensor der neuen Generation reagiert noch schneller auf Feuer, gibt weniger Fehlalarme ab und ist sehr umweltfreundlich. Ausserdem verfügt er über einen hochwertigen elektrochemischen Sensor, der die Konzentration von Kohlenmonoxid in der Luft kontinuierlich misst. Kohlenmonoxid ist tödlich, geruchlos und unsichtbar, was es ohne Melder nicht nachweisbar macht. Dieses gefährliche Gas wird durch eine unvollständige Verbrennung verursacht und kann in der Nähe Ihres Heizkessels, Geysirs oder Schornsteins auftreten. Er entspricht den erforderlichen europäischen Normen EN 14604 und EN 50291. Die Empfehlung ist, regelmässig zu überprüfen, ob er ordnungsgemäss funktioniert. Der Einfachheit halber verfügt dieser Rauchmelder an der Vorderseite über eine grosse Taste, mit der der Alarm getestet werden kann. Anzahl der Produkte im Karton: 1 Stück. Batterielebensdauer bis zu: 10 Jahre. Betriebstemperaturbereich: 0 - 40 °C. Detektortyp: Rauch. Eingangsspannung: 3 V DC. EN konform: EN 14604. Erforderliche Batterien (enthalten): Eingebautes Lithium-Ion. Farbe: Weiss. Klang: 85 dB. Material: ABS. Mit Testtaste: Ja. Monatgematerial enthalten: Ja. Sensorlebensdauer: 10 Jahre. Stromquellentyp: Batteriebetrieben.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Honeywell Home R200S-2 Feuermelder Alarm - Rauchmelder (optisches Prinzip), batteriebetriebenRauchmelder - erkennt Rauch, Stromversorgung mit Batterien, Lärmpegel: 85 dB, selbständig funktionierende Einheit Detektor Honeywell Home R200S-2Behalten Sie die Sicherheit Ihres Hauses jederzeit unter Kontrolle. Der Melder Honeywell Home R200S-2 erkennt mit Hilfe eines optischen Sensors perfekt das Auftreten ein22,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Honeywell Home R200ST-N2 Zusammengeschalteter Feuermelder - Rauch- (optisch) und TemperaturprinzipRauchmelder - erkennt Rauch, Stromversorgung mit Batterien, Lärmpegel: 85 dB, selbständig funktionierende Einheit Brandmelder Honeywell Home R200ST-N2Behalten Sie die Sicherheit Ihres Zuhauses jederzeit unter Kontrolle. Der Brandmelder Honeywell Home R200ST-N2 erkennt perfekt das Auftreten eines Brandes mit Hilfe42,20 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Homematic IP, Einbruchschutz + Alarmanlage, Set Sicherheit,Alarm + AussensireneDas Homematic IP Smart Home Starter Set Alarm und die Alarmsirene für den Aussenbereich bieten eine umfassende Sicherheitslösung für Ihr Zuhause. Mit einer lauten Sirene, LED-Signalleuchten und flexibler Steuerung per App oder Sprachassistenten sind Sie bestens gegen Einbrüche geschützt. Die einfache Installation und der integrierte Sabotageschutz sorgen für zusätzliche Sicherheit. Das Starter Set umfasst einen Access Point, einen Bewegungsmelder und einen Fenster- und Türkontakt, die zusammen eine zuverlässige Überwachung und Alarmierung ermöglichen. Die Aussensirene ergänzt das System mit einer lauten akustischen und optischen Alarmmeldung, die Einbrecher abschreckt und die Nachbarn informiert. Die Installation ist dank Funkkommunikation und Batteriebetrieb einfach und flexibel. Die Steuerung erfolgt bequem per App oder Sprachassistenten wie Amazon Alexa und Google Assistant. Der integrierte Sabotageschutz sorgt für zusätzliche Sicherheit, selbst bei Manipulationsversuchen. Produkt Highlights: - Starter Set für umfassende Sicherheitsüberwachung - Aussensirene mit 100 dB Lautstärke und LED-Signalleuchten - Einfache Installation und flexible Platzierung - Steuerung per App und Sprachassistenten - Integrierter Sabotageschutz für zusätzliche Sicherheit Einsatzbereich des Produktes: - Haustür: Sicheres und bequemes Öffnen und Schliessen - Wohnung: Ideal für Mietwohnungen ohne bauliche Veränderungen - Garten: Abschreckung von Einbrechern durch laute Sirene mit optischer Signalisierung - auch stiller Alarm möglich.269,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Nedis, Gefahrenmelder, Rauch und Kohlenmonoxid-AlarmDieser modern gestaltete Kombinationsmelder von Nedis erkennt sowohl Rauch als auch Kohlenmonoxid (CO), um Ihre Sicherheit zu erhöhen. Dieser Melder sorgt dafür, dass Sie rechtzeitig bei Rauch aufgrund von Feuer oder erhöhten Kohlenmonoxidkonzentrationen mit einem lauten Alarm von 85 dB alarmiert werden. Er ist mit einer nicht entfernbaren integrierten Lithiumbatterie mit einer geschätzten Lebensdauer von bis zu 10 Jahren und einem Sensor mit einer geschätzten Lebensdauer von bis zu 10 Jahren ausgestattet. Der optische Rauchsensor der neuen Generation reagiert noch schneller auf Feuer, gibt weniger Fehlalarme ab und ist sehr umweltfreundlich. Ausserdem verfügt er über einen hochwertigen elektrochemischen Sensor, der die Konzentration von Kohlenmonoxid in der Luft kontinuierlich misst. Kohlenmonoxid ist tödlich, geruchlos und unsichtbar, was es ohne Melder nicht nachweisbar macht. Dieses gefährliche Gas wird durch eine unvollständige Verbrennung verursacht und kann in der Nähe Ihres Heizkessels, Geysirs oder Schornsteins auftreten. Er entspricht den erforderlichen europäischen Normen EN 14604 und EN 50291. Die Empfehlung ist, regelmässig zu überprüfen, ob er ordnungsgemäss funktioniert. Der Einfachheit halber verfügt dieser Rauchmelder an der Vorderseite über eine grosse Taste, mit der der Alarm getestet werden kann. Anzahl der Produkte im Karton: 1 Stück. Batterielebensdauer bis zu: 10 Jahre. Betriebstemperaturbereich: 0 - 40 °C. Detektortyp: Rauch. Eingangsspannung: 3 V DC. EN konform: EN 14604. Erforderliche Batterien (enthalten): Eingebautes Lithium-Ion. Farbe: Weiss. Klang: 85 dB. Material: ABS. Mit Testtaste: Ja. Monatgematerial enthalten: Ja. Sensorlebensdauer: 10 Jahre. Stromquellentyp: Batteriebetrieben.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.